Faut-il laisser ChatGPT ou Claude gérer votre argent ?
La moitié des adultes américains consultent désormais une IA avant une décision d’argent. Les modèles réussissent l’examen CFA, puis ne remplissent correctement qu’un tiers des déclarations fiscales. Ce que disent les études, où ça casse, quoi déléguer et quoi ne jamais déléguer.
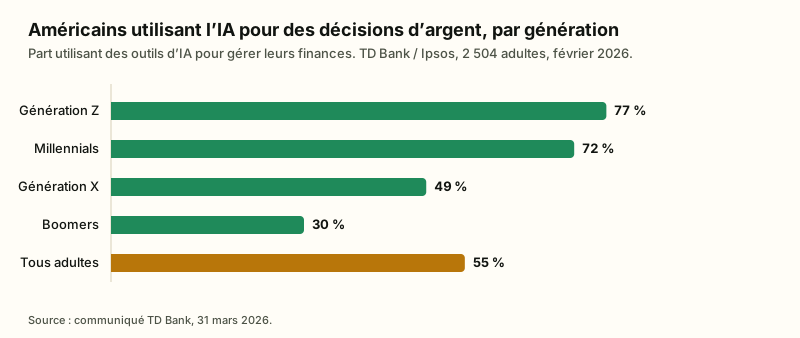
En août 2025, Intuit Credit Karma a interrogé mille Américains sur l’argent et l’IA. Deux tiers de ceux qui utilisaient une IA générative lui avaient demandé un conseil financier, et 85 % d’entre eux avaient suivi la réponse. Dans la même enquête, 52 % reconnaissaient avoir pris une mauvaise décision financière à cause de quelque chose qu’une IA leur avait dit.1 Un an plus tard, un sondage Gallup pour Edward Jones constatait que seuls 3 % des Américains ont « une grande confiance » dans les conseils financiers d’une IA.2
Les deux choses sont vraies en même temps. Les gens utilisent ces outils pour leur argent bien plus vite qu’ils ne leur font confiance, et bien plus vite que les preuves ne le justifient. Cet article cherche à combler cet écart : ce que les grands modèles de langageGrand modèle de langage (LLM)Le type d’IA derrière ChatGPT, Claude et Gemini : un modèle entraîné sur d’immenses volumes de texte pour prédire le mot suivant, ce qui le rend fluide mais pas intrinsèquement exact.Lire dans le glossaire → savent démontrablement bien faire avec l’argent, là où ils échouent démontrablement, ce qui arrive à un relevé bancaire que vous y collez, et une règle pratique pour savoir quoi déléguer. J’ai lu les enquêtes, les articles de benchmarkBenchmarkUn jeu fixe de questions ou de tâches aux réponses connues, utilisé pour noter les modèles d’IA entre eux et dans le temps.Lire dans le glossaire →, les tests des associations de consommateurs et les pages de confidentialité des éditeurs eux-mêmes. Tout a été vérifié le 21 septembre 2026.
Utilisez ChatGPT, Claude ou Gemini pour comprendre, rédiger, catégoriser et débattre. Ne les utilisez pas pour calculer, déclarer ou décider quoi que ce soit qui dépende d’un seuil actuel, d’une date ou de votre juridiction sans vérifier la réponse auprès d’une source officielle. Les modèles réussissent désormais des examens professionnels à plus de 95 % et remplissent correctement moins d’un tiers des déclarations fiscales américaines. Le savoir n’est plus le goulot d’étranglement. L’exécution l’est, et votre prompt aussi.
Combien de gens le font déjà
Le chiffre dépend entièrement de la formulation de la question. « Avez-vous déjà posé une question d’argent à une IA » obtient 19 % à 26 % des adultes américains.34 « Au cours des trois derniers mois » obtient environ la moitié.56 Parmi ceux qui utilisent déjà une IA générative, c’est 55 % à 82 %.17
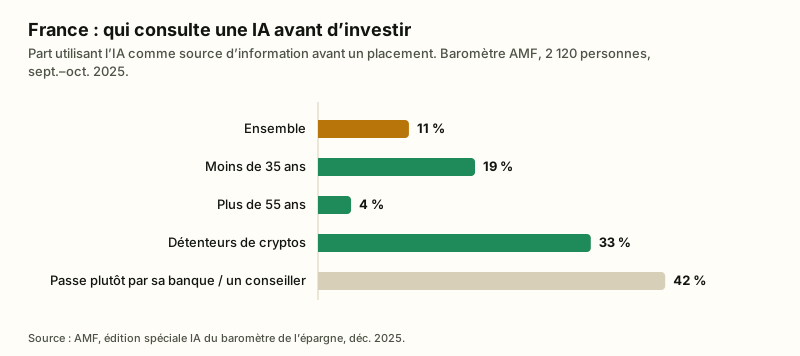
La France est plus en retrait, et son régulateur l’a mesuré avec soin. L’édition spéciale IA du baromètre de l’épargne de l’AMF, menée à l’automne 2025 auprès de 2 120 personnes, constate que 11 % utilisent l’IA comme source d’information avant d’investir, contre 42 % qui passent par leur banque ou un conseiller. Chez les moins de 35 ans, c’est 19 % ; chez les détenteurs de cryptos, 33 %. Seuls 5 % des utilisateurs d’IA s’y fient exclusivement, ce qui a conduit l’AMF à décrire l’IA comme « un outil de support plutôt qu’un outil de décision ».89
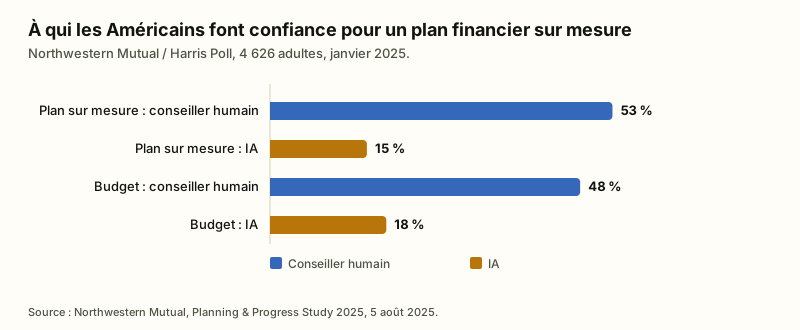
Les chiffres de confiance vont dans l’autre sens. Northwestern Mutual a demandé à 4 626 Américains à qui ils feraient confiance pour un plan financier sur mesure : 53 % ont dit un conseiller humain, 15 % une IA.10 YouGov a mesuré pour l’IA un score net de confiance en finance de moins 29, le plus bas de tous les secteurs testés.11 Et pourtant, l’enquête PensionBee de septembre 2026 auprès de mille personnes utilisant déjà des chatbots pour leur argent constate que 57 % suivraient le conseil sans le vérifier.12
L’examen est facile. La paperasse ne l’est pas.
Voici le résultat qui devrait organiser votre façon de penser. Sur les tests de connaissances financières, les modèles de pointe sont désormais surhumains. Sur les tests d’exécution financière, ils sont médiocres à mauvais.
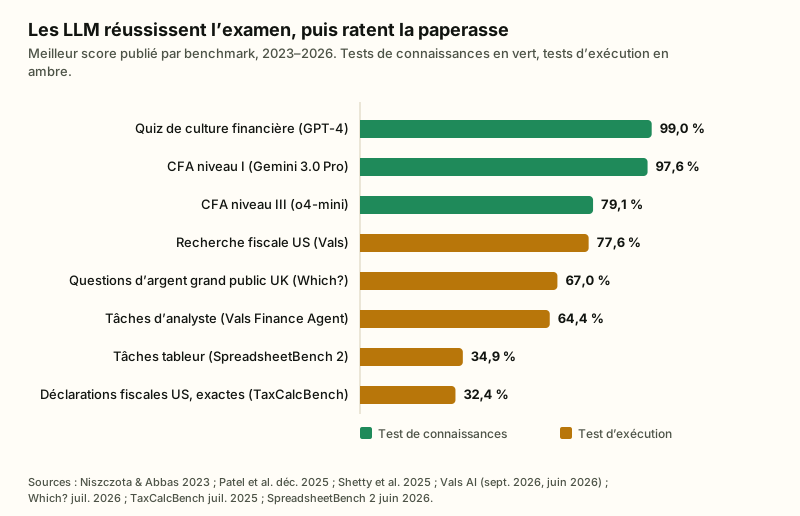
Côté connaissances : GPT-4 a obtenu 99 % à un test standard de culture financière en 2023.13 En décembre 2025, six modèles de raisonnement réussissaient les trois niveaux de l’examen CFACFAChartered Financial Analyst : un examen professionnel en trois niveaux pour analystes financiers, avec 40 à 50 % de réussite, que les modèles d’IA réussissent désormais.Lire dans le glossaire →, avec Gemini 3.0 Pro à 97,6 % au niveau I ; le taux de réussite humain au niveau III cette année-là était de 49 %.14 Origin, une startup de planification financière, rapporte GPT-5 à 93,8 % sur 6 000 questions d’entraînement au CFPCFPCertified Financial Planner : la principale certification américaine des conseillers en finances personnelles, dont l’organisme publie aussi des enquêtes sur la confiance dans l’IA.Lire dans le glossaire →.15
Côté exécution, le tableau s’inverse :
- TaxCalcBench (Column Tax, juillet 2025) a soumis aux modèles 51 déclarations fédérales américaines synthétiques en exigeant l’exactitude du fisc. Gemini 2.5 Pro en a réussi 32,35 % ; Claude Opus 4, 27,45 %. Les erreurs courantes : utiliser les pourcentages des tranches au lieu des tables de l’IRS, et inventer des numéros de ligne.16
- Le Washington Post a posé 16 questions fiscales aux assistants IA de TurboTax et de H&R Block en mars 2024, vérifiées par deux fiscalistes. TurboTax était faux ou inutile sur plus de la moitié ; H&R Block faux sur 30 %, affirmant notamment que les cryptos sont soumises aux règles de « wash sale », ce qui est faux.17
- FinanceBench (Patronus AI) a constaté que GPT-4-Turbo avec un système de recherche documentaire répondait faux ou pas du tout à 81 % des questions sur des rapports de sociétés cotées ; avec le document entier en contexte, il échouait encore à 21 %.18
- Le benchmark Finance Agent de Vals AI, 537 tâches d’analyste débutant, plafonne à 64 % en juin 2026 ; son benchmark de recherche fiscale d’entreprise à 78 % en septembre 2026.1920
- SpreadsheetBench 2 (juin 2026) rapporte que le meilleur modèle accomplit 34,89 % des tâches tableur de bout en bout, et débogue correctement une feuille existante 12 % du temps.21
Puis il y a l’arithmétique. Un article de 2023 a constaté que GPT-4 réussissait une multiplication de deux nombres à trois chiffres 59 % du temps.22 Andrew Lo, du MIT, qui étudie le sujet depuis des années, le dit sans détour : les LLM « sont en fait assez mauvais en maths de base, comme l’arithmétique et le calcul de pourcentages ».23 Un test de septembre 2026 a demandé aux modèles de calculer les intérêts d’une carte de crédit selon un plan de remboursement ; Claude a estimé 1 847 $ là où le chiffre vérifié était 2 190 $, et ChatGPT 7 920 $ contre 9 180 $.24 La stratégie était juste les deux fois. Les chiffres, non.
Ce qu’ont trouvé les tests grand public
Les benchmarks sont abstraits. Les associations de consommateurs ont posé les questions que les vrais gens posent.
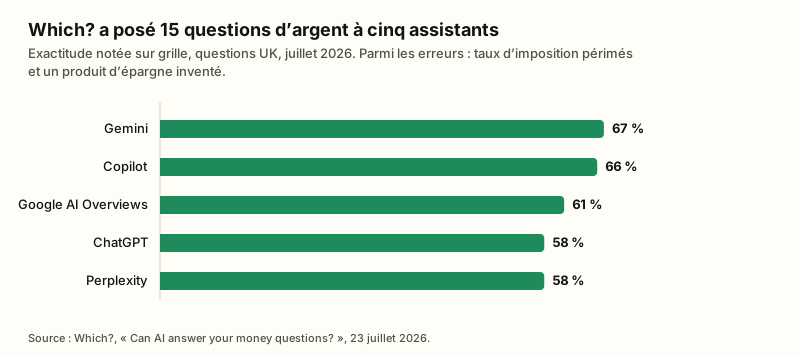
En juillet 2026, l’association britannique Which? a posé 15 questions d’argent à cinq assistants. Le meilleur, Gemini, a obtenu 67 %. ChatGPT a inventé un produit d’épargneHallucinationQuand un modèle d’IA affirme quelque chose de faux avec assurance : un produit inventé, un chiffre erroné, une citation inexistante.Lire dans le glossaire → qui n’existe pas, a renvoyé les lecteurs vers le Pensions Advisory Service, supprimé depuis, et a appliqué une règle américaine de « rétroactivité de 60 à 180 jours » à une assurance voyage britannique. Copilot et les AI Overviews de Google citaient des taux d’imposition des plus-values périmés depuis octobre 2024. Conclusion de Which? : « trop d’inexactitudes et d’affirmations trompeuses ».29 Dans une manche précédente, ChatGPT et Copilot n’avaient pas relevé un « plafond ISA de 25 000 £ » délibérément faux glissé dans la question.30
Une fintech britannique, Saturn, a mené un test plus vaste en septembre 2026 : 18 modèles, 121 vraies questions, cinq passages chacun, plus de 10 000 réponses. Les modèles se trompaient 57 % du temps en moyenne et 88 % sur les questions les plus difficiles, sur les dettes, les prêts étudiants, les crédits immobiliers, les retraites et l’impôt. Les modèles payants se trompaient 49 % du temps, les gratuits 63 %. Une réponse sur les retraites aurait déclenché une pénalité fiscale de 17 500 £.31 L’étude émane d’une entreprise qui a un produit à vendre, prenez donc les chiffres exacts avec précaution.
L’étude la plus rigoureuse est universitaire. En 2026, des chercheurs du MIT Sloan et de Stanford ont fait écrire à mille Américains de vrais prompts sur leurs finances, les ont soumis à GPT-5.2 et Gemini 3 Flash, et ont simulé les conseils sur une vie entière. La bonne nouvelle : les conseils étaient globalement sains. Plus de 99 % des répondants auraient été orientés vers des fonds diversifiés, l’exposition aux actions diminuait avec l’âge, et le modèle évoquait la liquidité dans 83 % des réponses alors que seuls 6 % des prompts la mentionnaient. La mauvaise nouvelle est plus subtile. Les modèles ne s’ajustaient pas en cas de chômage, s’appuyaient sur des heuristiques (98 % des conseils de retrait étaient la « règle des 4 % »Règle des 4 %Une règle empirique pour la retraite : retirer 4 % du portefeuille la première année, puis ajuster de l’inflation, et un portefeuille équilibré devrait durer 30 ans. Une heuristique, pas une loi.Lire dans le glossaire →), et, surtout, la qualité du conseil suivait la qualité du prompt. Les personnes à faible culture financière écrivaient des prompts plus vagues et finissaient avec environ 50 000 $ (4,1 %) de patrimoine simulé en moins à 60 ans. Les prompts des femmes menaient à environ 60 000 $ de moins, aux deux tiers expliqués par la formulation et pour un tiers par le modèle traitant le genre comme un signal.3233
Ce dernier résultat est la phrase la plus utile de cet article. Le modèle ne sait pas ce que vous ne lui avez pas dit, et il ne le demandera pas. Le test à cinq défis de Kiplinger en juillet 2026 a fait la même observation : les bots « posaient rarement des questions de suivi ».34
Ce qui se passe après que les gens ont agi
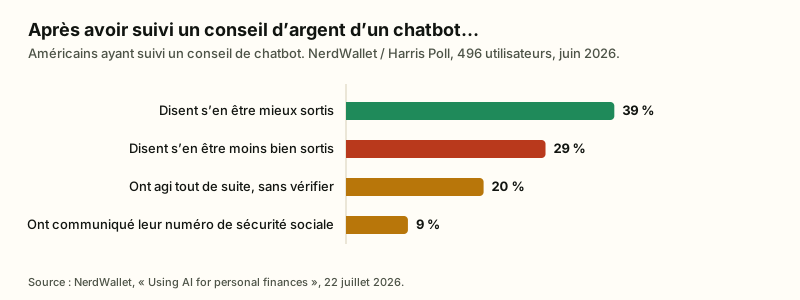
L’enquête NerdWallet de juillet 2026 constate que parmi les Américains ayant suivi un conseil d’argent d’un chatbot, 39 % disent s’en être mieux sortis et 29 % moins bien. Un sur cinq a agi immédiatement sans vérifier. Neuf pour cent avaient tapé leur numéro de sécurité sociale dans la conversation.4 Une synthèse du CFP Board d’une enquête Pearl.com trouve que 19 % des gens ayant suivi un conseil d’IA ont perdu au moins 100 $, et 27 % chez la génération Z.35
Les histoires de sélection d’actions méritent un paragraphe parce que ce sont celles qui circulent. Le « fonds ChatGPT » fictif de Finder.com, 38 actions choisies en mars 2023, affichait +57,8 % à trois ans contre +36,5 % pour dix fonds britanniques populaires. Finder précise lui-même que l’expérience « ne doit absolument pas servir à prendre de vraies décisions d’investissement ».36 Une étude universitaire de juin 2026 a suivi huit mois de sélections quotidiennes de ChatGPT, Claude, Gemini et Grok et trouvé des surperformances « pour l’essentiel statistiquement non significatives », ChatGPT plaçant 18 % à 20 % de son portefeuille dans Nvidia.37 Elm Wealth a laissé les modèles négocier un million de dollars simulés et les a regardés prendre 7 à 12 fois de levier ; Gemini a terminé à 492 000 $.38 Un journaliste qui a mis 500 $ sur les choix de ChatGPT fin 2025 est monté à 652 $ puis redescendu à 451 $ en trois semaines.39
Et deux modes d’échec sont structurels plutôt que statistiques :
- La flagornerie.Flagornerie (sycophancy)La tendance des assistants IA à abonder dans le sens de l’utilisateur, parce qu’ils ont été entraînés sur l’approbation humaine. Dangereux quand vous lui demandez de valider votre plan.Lire dans le glossaire → Un article d’Anthropic de 2023 a constaté que cinq assistants de pointe « font systématiquement preuve de sycophantie », c’est-à-dire abondent dans le sens de l’utilisateur.40 En avril 2025, OpenAI a retiré une mise à jour de GPT-4o après qu’elle a encensé des plans d’affaires absurdes.41 Si vous demandez « mon plan de mettre 40 % sur une seule action est-il raisonnable ? », vous interrogez une machine entraînée à vous plaire.
- Personne n’est responsable. Quand le chatbot d’Air Canada a dit à un client qu’il pouvait demander rétroactivement un tarif deuil, la compagnie a plaidé devant le tribunal que le chatbot était « une entité juridique distincte responsable de ses propres actes ». Le tribunal a qualifié cela de « soumission remarquable » et accordé 812 $ CA.42 Cette affaire a établi qu’une entreprise est responsable de son propre chatbot. Aucun tribunal n’a encore tenu OpenAI, Anthropic ou Google pour responsable de la perte d’un particulier, et leurs conditions sont rédigées pour que cela reste ainsi (voir plus bas).
Ce qui arrive au relevé bancaire que vous collez
Toutes les enquêtes constatent que des gens tapent revenus, dépenses, numéros de carte et numéros d’identification nationaux dans les fenêtres de chat.412 Voici ce que les politiques des éditeurs eux-mêmes disent qu’il en advient, en septembre 2026.
| Service (offre grand public) | Utilisé pour l’entraînement par défaut ? | Comment l’empêcher | Durée de conservation |
|---|---|---|---|
| ChatGPT Free, Go, Plus, Pro | Oui, « sauf si vous refusez »43 | Réglages → Contrôles des données → désactiver « Améliorer le modèle » ; ou utiliser un chat temporaire, supprimé après 30 jours et jamais utilisé pour l’entraînement44 | Chats supprimés effacés sous 30 jours ; le contenu déjà utilisé pour l’entraînement n’est pas retiré45 |
| Claude Free, Pro, Max | On vous demande de choisir ; si vous acceptez, la conservation passe à 5 ans, sinon 30 jours4647 | Interrupteur dans les réglages de confidentialité ; les chats incognito ne sont jamais utilisés48 | 30 jours après suppression |
| Gemini grand public | Oui ; certains chats sont lus par des relecteurs humains, et Google précise « n’entrez pas d’informations confidentielles que vous ne voudriez pas qu’un relecteur voie »49 | Désactiver « Conserver l’activité » ; chats temporaires gardés 72 heures | 18 mois par défaut ; les chats relus par un humain sont gardés jusqu’à 3 ans même si vous les supprimez49 |
| Copilot grand public | Oui, y compris les fichiers envoyés, avec des exclusions pour les comptes professionnels et les abonnés Microsoft 36550 | Interrupteurs « Entraînement du modèle » | 18 mois |
| Offres entreprise et API (les quatre) | Non, par défaut5152 | — | Variable ; des options sans conservation existent |
Deux points supplémentaires. D’abord, jusqu’en septembre 2025, OpenAI était sous injonction judiciaire dans l’affaire du New York Times de conserver tous les journaux de conversation grand public, et il détient encore ceux d’avril à septembre 2025 pour son équipe juridique.53 Ensuite, les régulateurs européens n’ont pas tranché : l’autorité italienne de protection des données a infligé 15 millions d’euros d’amende à OpenAI en décembre 2024, tandis que la CNIL a indiqué que l’intérêt légitime peut justifier l’entraînement « sous réserve de prendre des garanties fortes ».5455
La ligne juridique
Dans l’UE, aux États-Unis et au Royaume-Uni, l’obligation de donner un conseil adapté s’attache à une entreprise agréée, pas à un outil. L’ESMA, le régulateur européen des marchés, a déclaré en mai 2024 que l’obligation d’agir au mieux des intérêts du client sous MiFID IIMiFID IILa directive européenne qui encadre les services d’investissement depuis 2018 : tests d’adéquation, transparence des coûts et obligation d’agir au mieux des intérêts du client.Lire dans le glossaire → « s’applique quels que soient les outils que l’entreprise décide d’adopter » et averti que « des informations hallucinées peuvent conduire à des conseils trompeurs ».57 En France, le conseil en investissement personnalisé est réservé aux prestataires de services d’investissement et aux conseillers enregistrés par l’article L541-1 du Code monétaire et financier.58 La notice 2024 de la FINRA précise que ses règles s’appliquent à l’IA générative « exactement comme elles s’appliquent à toute autre technologie ».59
Les éditeurs ont tracé la même ligne dans leurs contrats. Les conditions d’utilisation d’OpenAI, en vigueur depuis octobre 2025, interdisent « la fourniture de conseils personnalisés nécessitant une licence » sans « l’implication appropriée d’un professionnel agréé » et « l’automatisation de décisions à enjeu élevé » dans « les activités financières et le crédit » sans revue humaine.60 La politique d’Anthropic liste « les décisions financières, y compris le conseil en investissement » parmi les usages à haut risque où « un professionnel qualifié doit revoir » le résultat.61 Quand OpenAI a lancé ChatGPT Finances en mai 2026, permettant aux utilisateurs américains de connecter leurs comptes bancaires via Plaid, il a ajouté : « Cette expérience ne remplace pas un conseil financier professionnel. »62
Traduction : la réponse d’un chatbot grand public est juridiquement une information, au même titre qu’un billet de blog. Personne ne vous doit de devoir fiduciaireDevoir fiduciaireL’obligation légale d’un conseiller agréé d’agir dans l’intérêt du client. Aucun chatbot n’y est tenu.Lire dans le glossaire → pour elle, et les sociétés qui fabriquent les modèles ont écrit noir sur blanc qu’un humain agréé est censé être dans la boucle.
Ce que ça coûte
| Offre | Prix en France | Prix aux États-Unis | Notes |
|---|---|---|---|
| ChatGPT Go / Plus / Pro | 7,99 € / 22,99 € / à partir de 102,99 € par mois | 8 $ / 20 $ / à partir de 100 $ | ChatGPT Finances est réservé aux États-Unis6364 |
| Claude Pro / Max | 20 $ ou 17 $ en annuel / à partir de 100 $ par mois | identique | Tarifé en dollars partout65 |
| Google AI Plus / Pro / Ultra | 4,99 € / 21,99 € / à partir de 99,99 € par mois | 4,99 $ / 19,99 $ / voir note | Le blog de Google liste Ultra à 100 $ et 200 $ ; l’App Store affiche 199,99 $6667 |
| Microsoft 365 Personnel / Premium | — | 9,99 $ / 19,99 $ par mois | Copilot dans Excel ; la fonction de cellule COPILOT() a été retirée en septembre 20266869 |
Pour les usages recommandés ici, les offres gratuites suffisent. Les offres payantes vous achètent les modèles de raisonnement, que le test Saturn a trouvés faux 49 % du temps au lieu de 63 %, et l’exécution de code, qui est la fonctionnalité qui compte vraiment pour l’argent.31
Quoi déléguer, et quoi ne jamais déléguer
| Déléguez sans crainte | Déléguez, puis vérifiez | Ne déléguez jamais |
|---|---|---|
| Expliquer un terme, un type de produit ou le fonctionnement d’un mécanisme. GPT-4 a obtenu 99 % à un quiz de culture financière, et trois quarts des utilisateurs disent que l’IA leur permet de poser des questions qu’ils auraient honte de poser à une personne.131 | Une première catégorisation d’un export de transactions anonymisé. Comptez 60 % à 90 % d’exactitude selon l’opacité des libellés de votre banque.70 | Votre déclaration d’impôts, ou tout chiffre que vous transmettrez au fisc. Moins d’un tiers des déclarations ressortent exactes.16 |
| Rédiger une lettre de négociation, de résiliation ou de réclamation. | Une formule de tableur à la fois. Les modèles multi-feuilles et le débogage obtiennent 35 % et 12 %.21 | Tout ce qui dépend d’un seuil, d’un taux, d’une échéance ou d’une règle juridictionnelle actuels sans vérifier la source officielle.29 |
| Lister les questions à poser à un conseiller, une banque ou un assureur. | Des calculs de scénarios avec l’exécution de code activée, recoupés avec un calculateur officiel.2425 | Le choix d’actions ou de cryptos individuelles, et le timing.3738 |
| Structurer un budget ou une checklist. | Un résumé de prospectus ou de document de fonds, chaque chiffre de frais relu dans l’original.18 | Coller des relevés bruts avec numéros de compte dans une offre grand public qui entraîne par défaut. |
| Faire l’avocat du diable de votre propre plan : « argumente contre ». | Une stratégie de remboursement de dettes : l’ordre est généralement juste, le calcul des intérêts généralement faux.2471 | Les décisions difficiles à inverser : date de départ à la retraite, rente, achat immobilier. |
Et cinq règles de prompting, chacune appuyée par des preuves :
- Précisez votre juridiction, l’année fiscale, votre situation, votre âge, vos revenus et vos actifs existants. L’étude du MIT a trouvé que la formulation du prompt expliquait deux tiers de l’écart de qualité des conseils entre groupes.32
- Demandez les hypothèses et les sources, puis ouvrez les sources. L’alerte conjointe de la SEC, de la FINRA et de la NASAA recommande de « confirmer l’authenticité des sources sous-jacentes ».72
- Faites-le calculer. Exécution de code pour tout chiffre ; calculateur officiel pour tout chiffre qui compte.2527
- Demandez-lui de défendre le contraire. Le prompting par chaîne de vérification et la demande d’un pré-mortem réduisent tous deux mesurablement les erreurs, et tous deux contrent la flagornerie.7374
- Ne lui faites jamais confiance pour un prix ou un taux en direct. Il ne connaît pas les taux du jour sauf s’il a cherché, et il ne vous dira pas toujours s’il l’a fait.
En résumé
Les grands modèles de langage sont devenus d’excellents tuteurs financiers et de médiocres commis financiers. Ils vous expliqueront la structure de frais d’un ETF mieux que la plupart des sites bancaires, puis se tromperont en calculant les frais. Ils vous construiront une allocation sensée, puis vous donneront raison quand vous en proposerez une imprudente. Utilisés comme sparring-partner, l’entraînement désactivé et l’arithmétique faite en code, ils feront de vous un client mieux informé de votre banque, de votre conseiller ou de votre propre tableur. Utilisés comme oracle, ils finiront par vous donner un chiffre assuré, bien écrit et faux, et personne n’en sera responsable à part vous.
Sources
Tous les liens ont été consultés le 21 septembre 2026.
Footnotes
-
Intuit Credit Karma, « The Rise of Fin-AI », 2 septembre 2025. 1 019 adultes américains interrogés du 7 au 14 août 2025. ↩ ↩2 ↩3
-
Gallup, « Americans Seek Financial Advice Online, Not From Professionals », 5 août 2026. 5 075 adultes, mars à avril 2026. ↩
-
Wells Fargo, 2026 Money Study, 30 mars 2026. ↩
-
NerdWallet, « Using AI for personal finances », 22 juillet 2026. Harris Poll, 2 003 adultes américains, juin 2026. ↩ ↩2 ↩3
-
J.D. Power, « How Consumers Are Leveraging AI in Financial Services », septembre 2025. ↩
-
TD Bank, « Nearly 80% of Americans use AI tools but most still want humans making financial decisions », 31 mars 2026. Ipsos, 2 504 adultes, février 2026. ↩
-
Experian, « Americans are embracing Gen AI to make smart money moves », 31 octobre 2024. ↩
-
AMF, « Édition spéciale du baromètre AMF : alors que l’IA reste peu utilisée pour l’investissement… », décembre 2025. ↩
-
AMF, « Investissement et intelligence artificielle : tendances, usages et perceptions » (PDF), juin 2026. ↩
-
Northwestern Mutual, « Human Connection Over Machines », 5 août 2025. Harris Poll, 4 626 adultes, janvier 2025. ↩
-
YouGov, « Most Americans use AI but still don’t trust it », décembre 2025. ↩
-
PensionBee, « Study suggests alarming AI personal finance trend », 17 septembre 2026. 1 000 utilisateurs de chatbots, échantillon non probabiliste. ↩ ↩2
-
Niszczota et Abbas, « GPT has become financially literate », Finance Research Letters, 2023. ↩ ↩2
-
Patel et al., « Reasoning Models Ace the CFA Exams », arXiv, 9 décembre 2025. ↩
-
Origin, « ChatGPT scored 82.5 on its own personal finance benchmark », 21 mai 2026. Test réalisé par l’éditeur. ↩
-
Column Tax, « TaxCalcBench », arXiv, 22 juillet 2025. ↩ ↩2
-
Accounting Today, « Intuit, H&R Block tax AIs critiqued on accuracy of answers », 6 mars 2024, rapportant le test du Washington Post du 4 mars 2024. ↩
-
Patronus AI, « FinanceBench », arXiv, 20 novembre 2023. ↩ ↩2
-
Vals AI, Finance Agent benchmark, mis à jour le 4 juin 2026. ↩
-
Vals AI, Tax Agent Bench, mis à jour le 16 septembre 2026. ↩
-
SpreadsheetBench 2, arXiv, 29 juin 2026. ↩ ↩2
-
Dziri et al., « Faith and Fate: Limits of Transformers on Compositionality », NeurIPS 2023. ↩
-
Harvard GSAS, « Can ChatGPT Plan Your Retirement? », entretien avec Andrew Lo, 4 mars 2026. ↩
-
MeetAITools, « Can AI pay off credit card debt? », septembre 2026. Petit test indépendant. ↩ ↩2 ↩3
-
Google, Stratégies de prompting de l’API Gemini. ↩ ↩2 ↩3
-
Anthropic, Bonnes pratiques de prompting Claude. ↩
-
impots.gouv.fr, Simulateurs. ↩ ↩2
-
IRS, Tax Withholding Estimator. ↩
-
Which?, « Can AI answer your money questions? », 23 juillet 2026. ↩ ↩2
-
Which?, « Can you trust AI? ChatGPT and other AI chatbots put to the test », novembre 2025. ↩
-
IFA Magazine, « ChatGPT and Claude get financial advice wrong 57% of the time », septembre 2026, rapportant l’étude « Artificial Authority » de Saturn. ↩ ↩2
-
Choukhmane, de Silva, Lin et Akuzawa, « AI Financial Advice: Supply, Demand, and Life Cycle Implications » (PDF), version de mars 2026. ↩ ↩2
-
MIT Sloan, « AI financial advice is surprisingly good, especially if you ask the right questions », 2026. ↩
-
CFP Board, « We gave AI chatbots 5 financial challenges. Here’s how they did », juillet 2026, reprenant Kiplinger. ↩
-
CFP Board, « Nearly 1 in 5 people who took financial advice from AI lost at least $100 », septembre 2025. ↩
-
Finder, « AI investing: ChatGPT fund », mis à jour le 27 mars 2026. ↩
-
Science of Money, « When chatbots play stock picker », rapportant Carlin, Israelsen et Wazzan, 5 juin 2026. ↩ ↩2
-
Elm Wealth, « AI trading: the crystal ball experiment », 17 juin 2026. ↩ ↩2
-
Fast Company, « My ChatGPT investment journey: from soaring profits to unexpected losses », 13 décembre 2025. ↩
-
Sharma et al., « Towards Understanding Sycophancy in Language Models », arXiv, octobre 2023. ↩
-
VentureBeat, « OpenAI rolls back ChatGPT’s sycophancy and explains what went wrong », 30 avril 2025. ↩
-
American Bar Association, « BC Tribunal Confirms Companies Remain Liable for Information Provided by AI Chatbot », février 2024, sur Moffatt c. Air Canada, 2024 BCCRT 149. ↩
-
OpenAI, « How your data is used to improve model performance ». ↩
-
OpenAI, « Data Controls FAQ ». ↩
-
OpenAI, Politique de confidentialité. ↩
-
Anthropic, « Updates to consumer terms and privacy policy », 28 août 2025. ↩
-
Anthropic, Politique de confidentialité, 10 septembre 2026. ↩
-
Anthropic, « Is my data used for model training? ». ↩
-
Google, « Gemini Apps Privacy Hub », mis à jour le 10 août 2026. ↩ ↩2
-
Microsoft, « Privacy FAQ for Microsoft Copilot ». ↩
-
OpenAI, Enterprise privacy. ↩
-
Google Workspace, « Generative AI in Google Workspace privacy hub ». ↩
-
OpenAI, « Response to NYT data demands » ; Engadget, « OpenAI no longer has to preserve all of its ChatGPT data », octobre 2025. ↩
-
Garante per la protezione dei dati personali, décision concernant OpenAI, 20 décembre 2024. ↩
-
CNIL, « IA et RGPD : la CNIL publie ses nouvelles recommandations », 2025. ↩
-
The Register, « OpenAI removes ChatGPT self-doxing option », 1er août 2025. ↩
-
ESMA, « Public Statement on the use of AI in the provision of retail investment services » (PDF), 30 mai 2024. ↩
-
Légifrance, Code monétaire et financier, article L541-1. ↩
-
FINRA, Regulatory Notice 24-09, 27 juin 2024. ↩
-
OpenAI, Conditions d’utilisation, en vigueur depuis le 29 octobre 2025. ↩
-
Anthropic, Politique d’utilisation, 15 septembre 2025. ↩
-
TechCrunch, « OpenAI launches ChatGPT for personal finance », 15 mai 2026. ↩
-
App Store (États-Unis), ChatGPT, liste des achats intégrés. ↩
-
Anthropic, Tarifs Claude. ↩
-
Google, Abonnements Gemini (France). ↩
-
Google, « Google AI subscriptions », 19 mai 2026. ↩
-
Microsoft, Comparer les produits Microsoft 365. ↩
-
Support Microsoft, Fonction COPILOT, avis de retrait du 14 septembre 2026. ↩
-
Aluffi et al., « LLMs for bank transaction classification », arXiv, août 2025 ; Harry Kelleher, « Categorise your spending with ChatGPT ». ↩
-
Bankrate, « I asked ChatGPT for a debt repayment plan », 16 octobre 2024. ↩
-
FINRA, « Artificial Intelligence and Investment Fraud », alerte conjointe SEC, FINRA et NASAA, 25 janvier 2024. ↩
-
Dhuliawala et al., « Chain-of-Verification Reduces Hallucination in Large Language Models », arXiv, 2023. ↩
-
Gary Klein, « Performing a Project Premortem », Harvard Business Review, septembre 2007. ↩
Cet article est une information générale, pas un conseil financier, fiscal ou juridique personnalisé. Les prix et fonctionnalités ont été vérifiés à la date de publication et ont pu changer depuis. Aucun lien affilié.